Die Preis-Mengen-Regelung soll nicht mehr Schiedsstellen-fähig sein. Der rechtlich vorgegebene Default-Mechanismus greift, wenn keine Einigung erzielt wird, und passt den Erstattungsbetrag jährlich anhand einer klaren Formel an:
➡️ Umsatzwachstum vs. Referenzjahr × 1,7 % + volumenbasierter Aufschlag bei Umsätzen > >100 Mio. € (1 % x Umsatz / 100 Mio. €)
Implikationen
- Rabatte erst am dem vierten Jahr nach erstmaliger Markteinführung:
Die Berechnung beruht auf der Differenz des vorherigen Jahres im Vergleich zum Referenzjahr (= erstes Kalenderjahr nach Markteinführung = Jahr 2 bei Markteinführung in Jahr 1). Daher wird der Umsatz von mind. einem zusätzlichen Kalenderjahr nach dem Referenzjahr benötigt, um den Rabatt zu berechnen.
- Umsatz im Referenzjahr beeinflusst zukünftige Preisnachlässe:
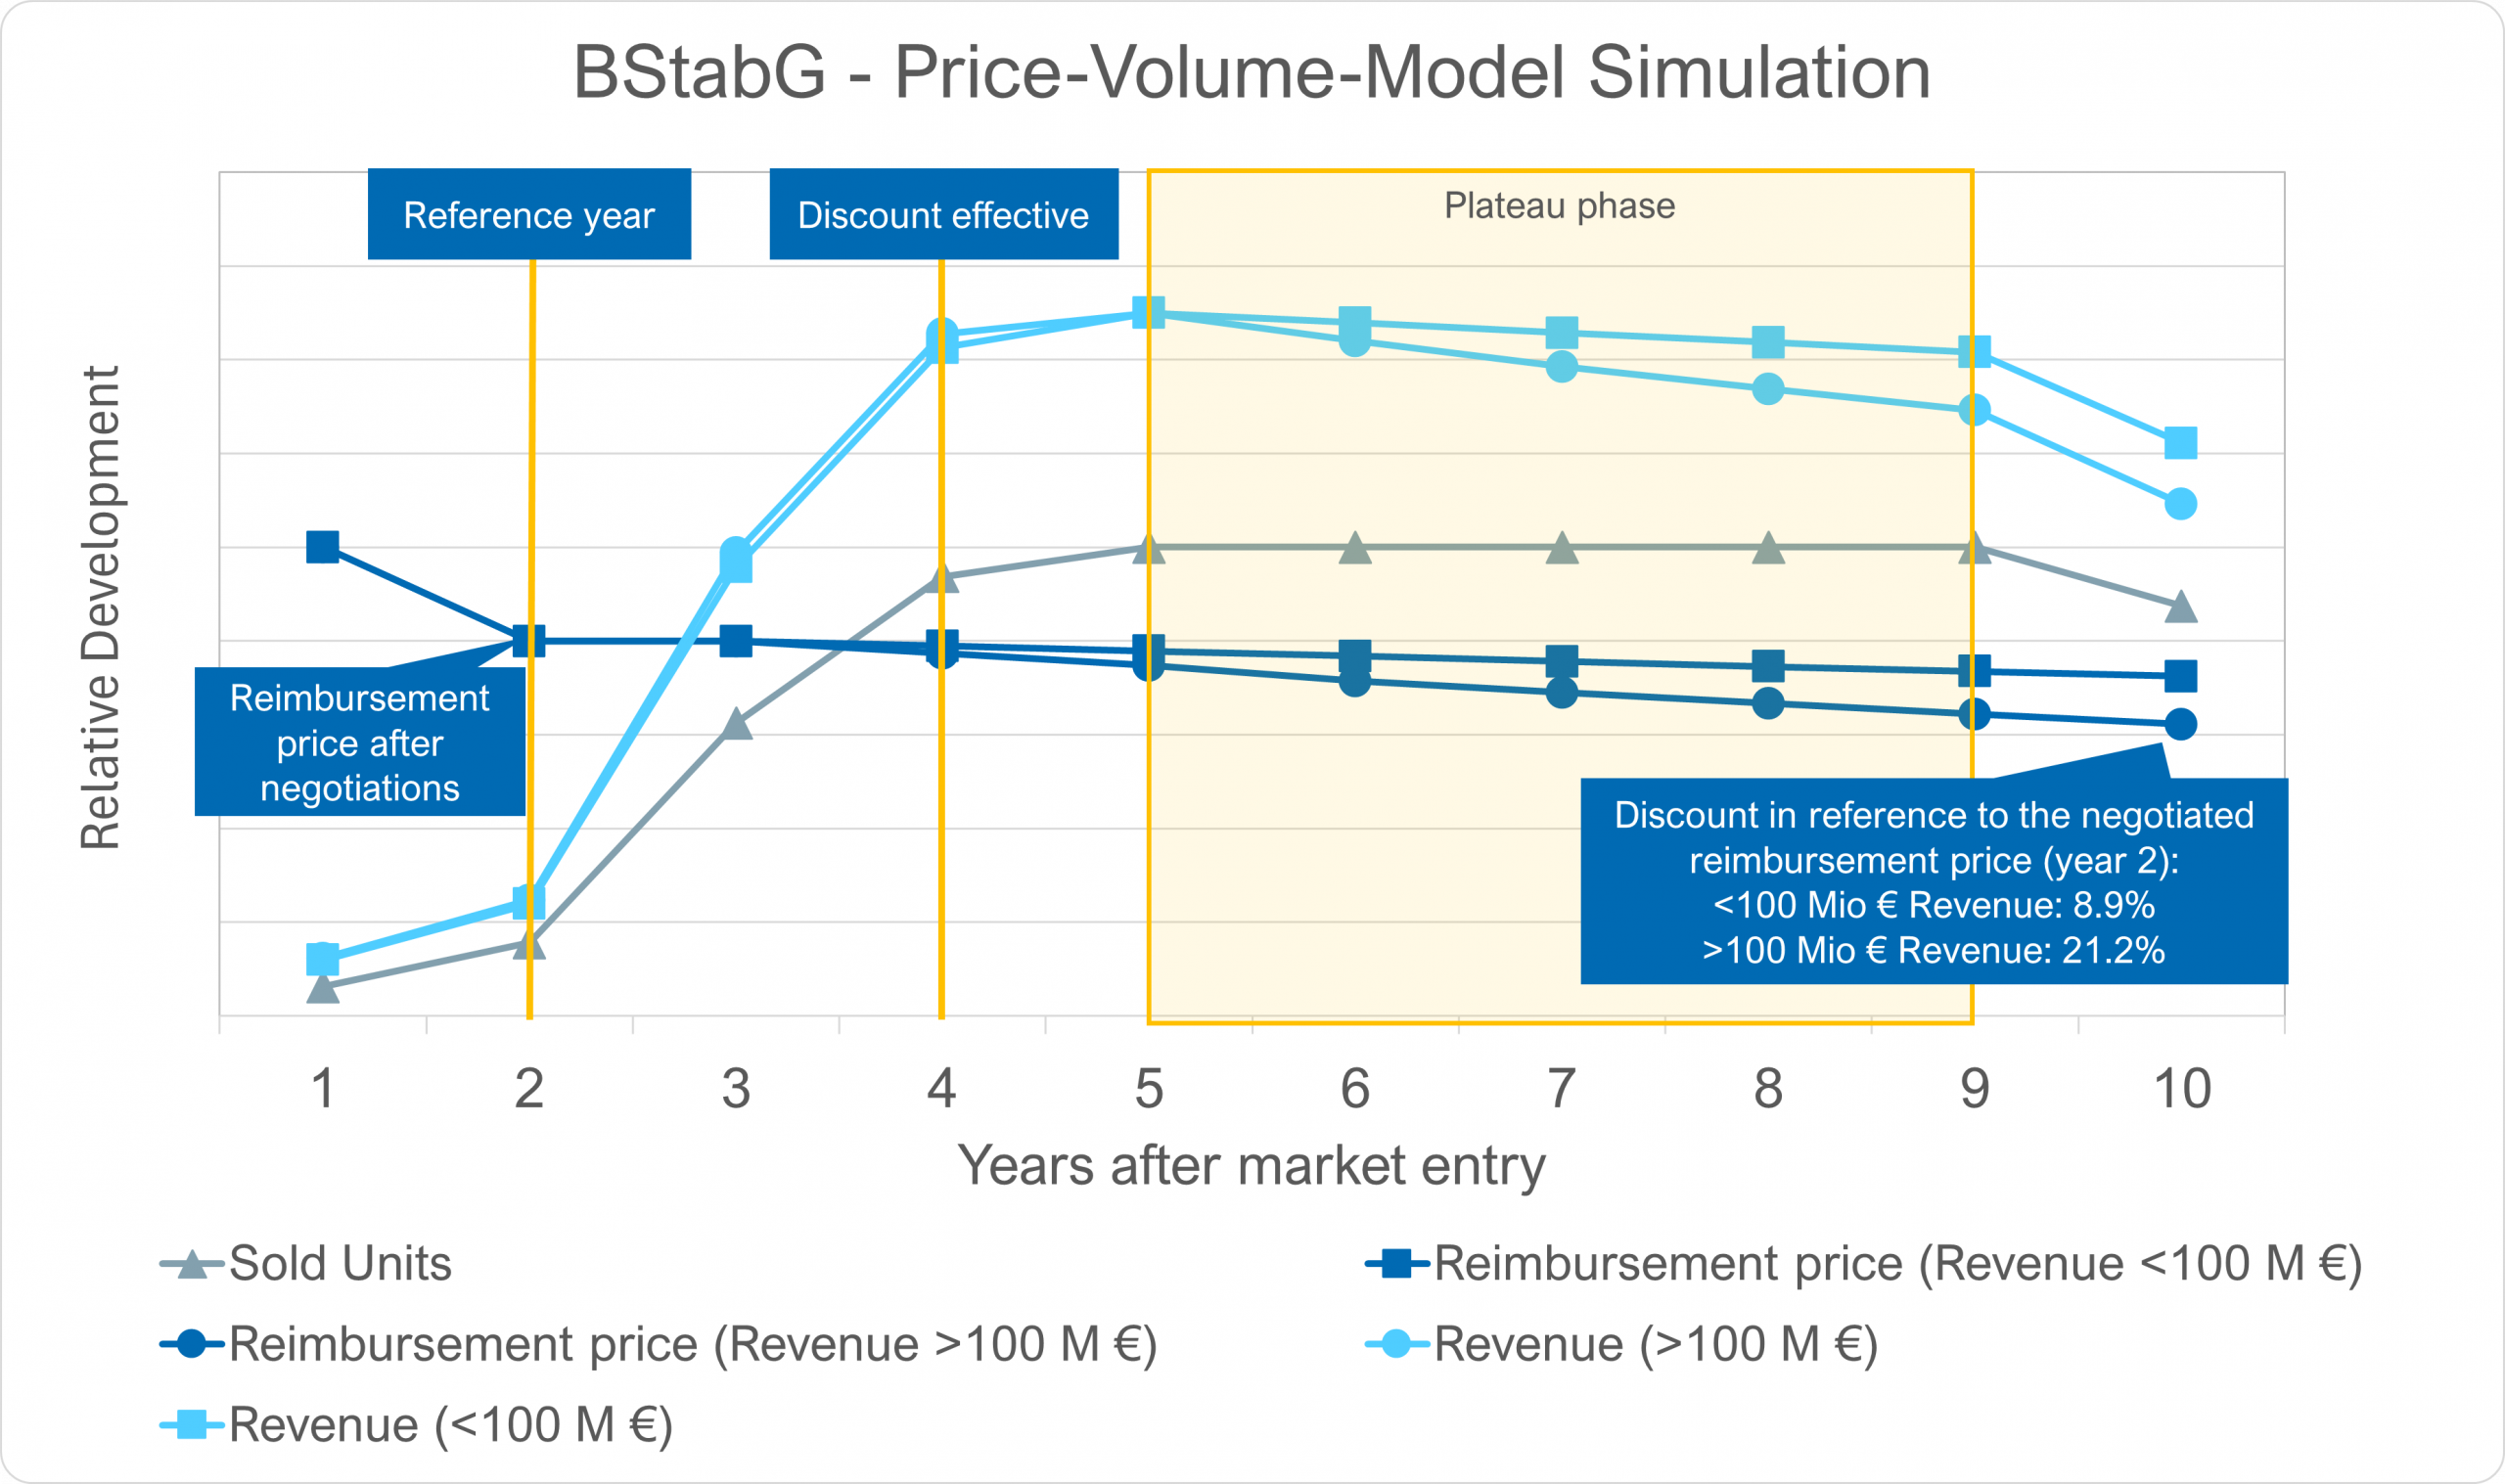
Wenn der Umsatz oberhalb des Referenzjahres liegt, muss sich der Absatz stetig erhöhen, um den Umsatz beizubehalten. Ansonsten sinken der Erstattungsbetrag und der Umsatz bei gleichbleibendem Absatz (Plateau-Phase).
- Launch-Zeitpunkt kann Bedeutung haben für den Umsatz im Referenzjahr:
In den ersten 6 Monaten gilt der Einführungspreis, ab Monat 7 gilt der verhandelte Erstattungsbetrag, sodass für das Referenzjahr sowohl der Market Update in Jahr 1 als auch der jeweilige Preis ausschlaggebend sind.
Fazit:
Das Default-Preis-Mengen-Modell entspricht weitgehend den früheren Entscheidungen der Schiedsstelle. Unternehmen können abweichende Regelungen vereinbaren, die allerdings nicht mehr Schiedsstellen-fähig sein werden.
Informationen zu der Simulation:
- Das Produkt wurde irgendwann im Verlauf des Jahres 1 auf dem deutschen Markt eingeführt.
- Jahr 2 ist das erste vollständige Kalenderjahr nach Markteinführung und stellt somit das Referenzjahr dar.
- Um den Preisnachlass berechnen zu können, wird die Differenz zu Jahr 2 benötigt. Daher findet der Preisnachlass erstmalig im vierten Jahr statt und basiert auf der Differenz von Jahr 3 vs. Jahr 2.
- Es wurde angenommen, dass der verhandelte Erstattungsbetrag 20 % unterhalb des Markteinführungspreises liegt und bereits in Jahr 2 gilt.
- Die Kurven stellen die relative Entwicklung dar und nicht die absoluten Zahlen.
- Die relative Entwicklung wird sowohl für Produkte mit Umsatz < 100 Mio. € als auch für Produkte mit Umsatz > 100 Mio. € dargestellt, wobei der Umsatz im Referenzjahr in beiden Fällen unter 100 Mio. € liegt.
- Die prozentualen Preisnachlässe zu Jahr 10 i. H. v. 8.9 % (<100 Mio. €) bzw. 21.2 % (>100 Mio. €) basieren auf beispielhaften Daten. Die tatsächliche Höhe der Preisnachlässe ist situationsabhängig.